

 Exclusivo
Venda
 68.5m²
 1 Vaga
 2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
Exclusivo
Venda
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
 1 Vaga
3 Dormitórios
 1 Suítes
 2 Banheiros
111.24m²
Área Privativa
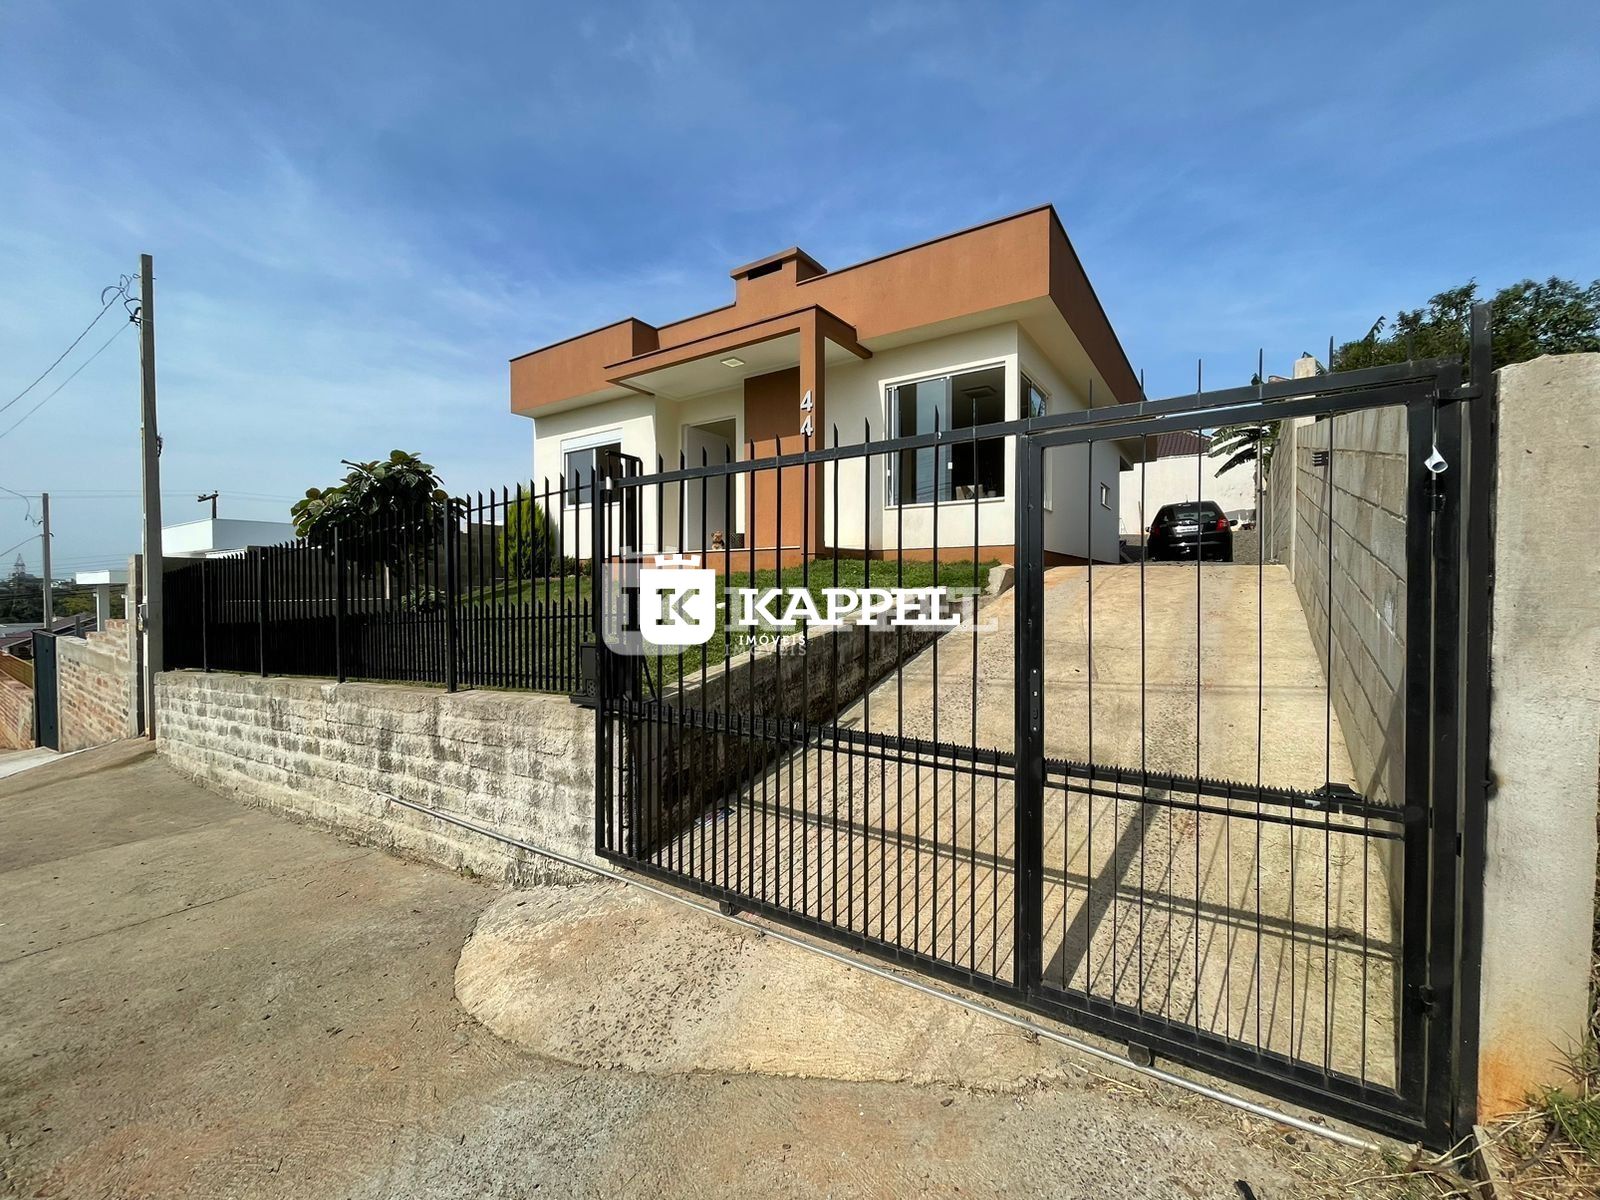
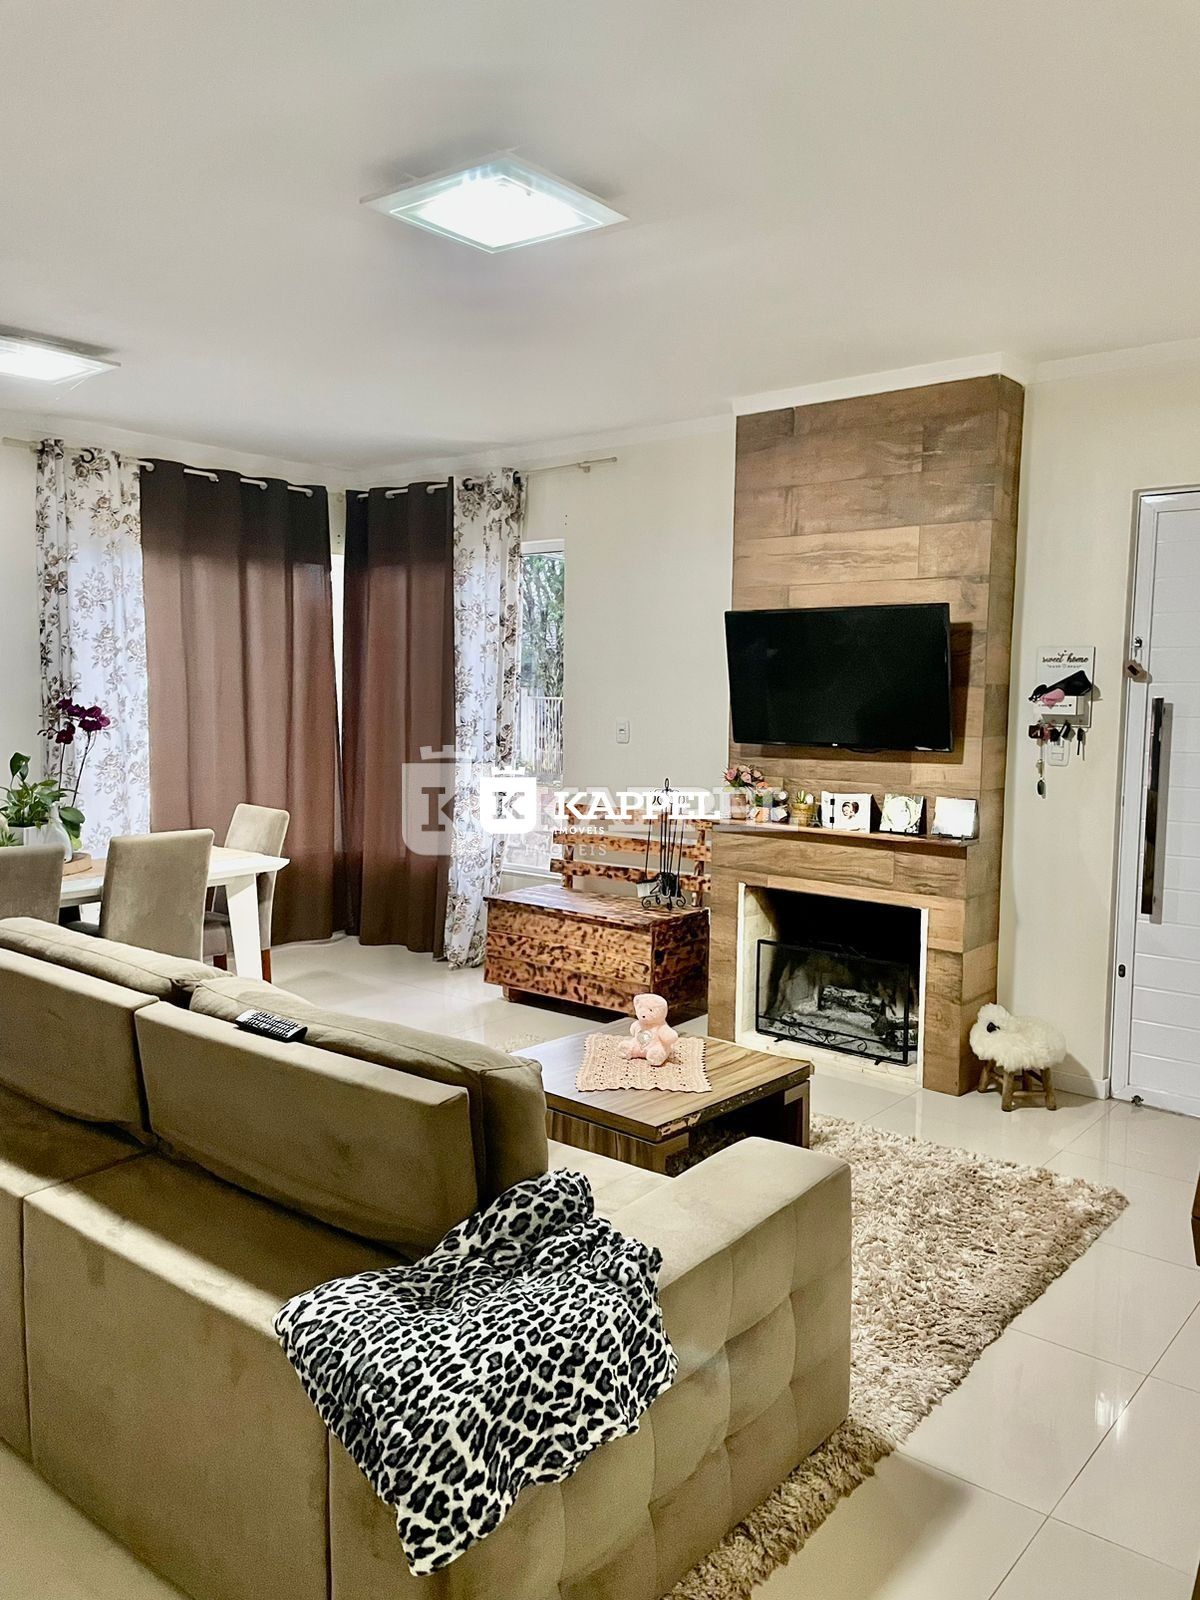
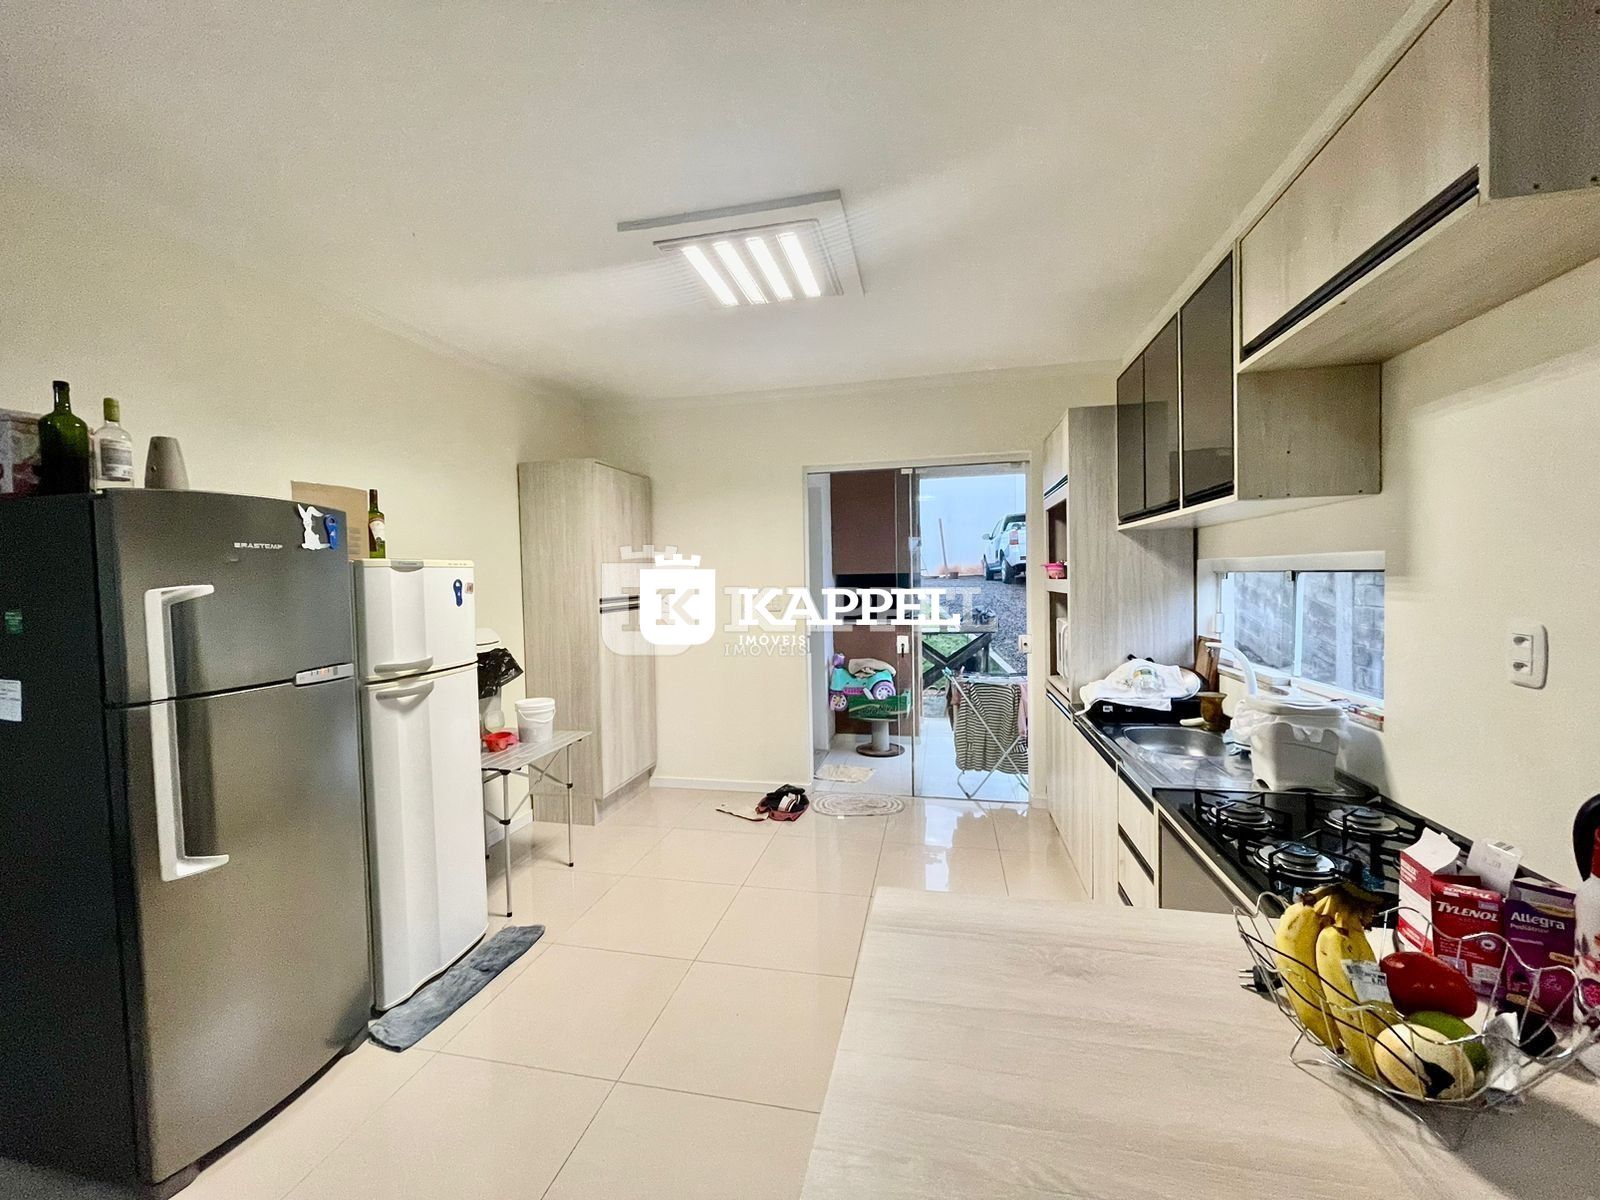
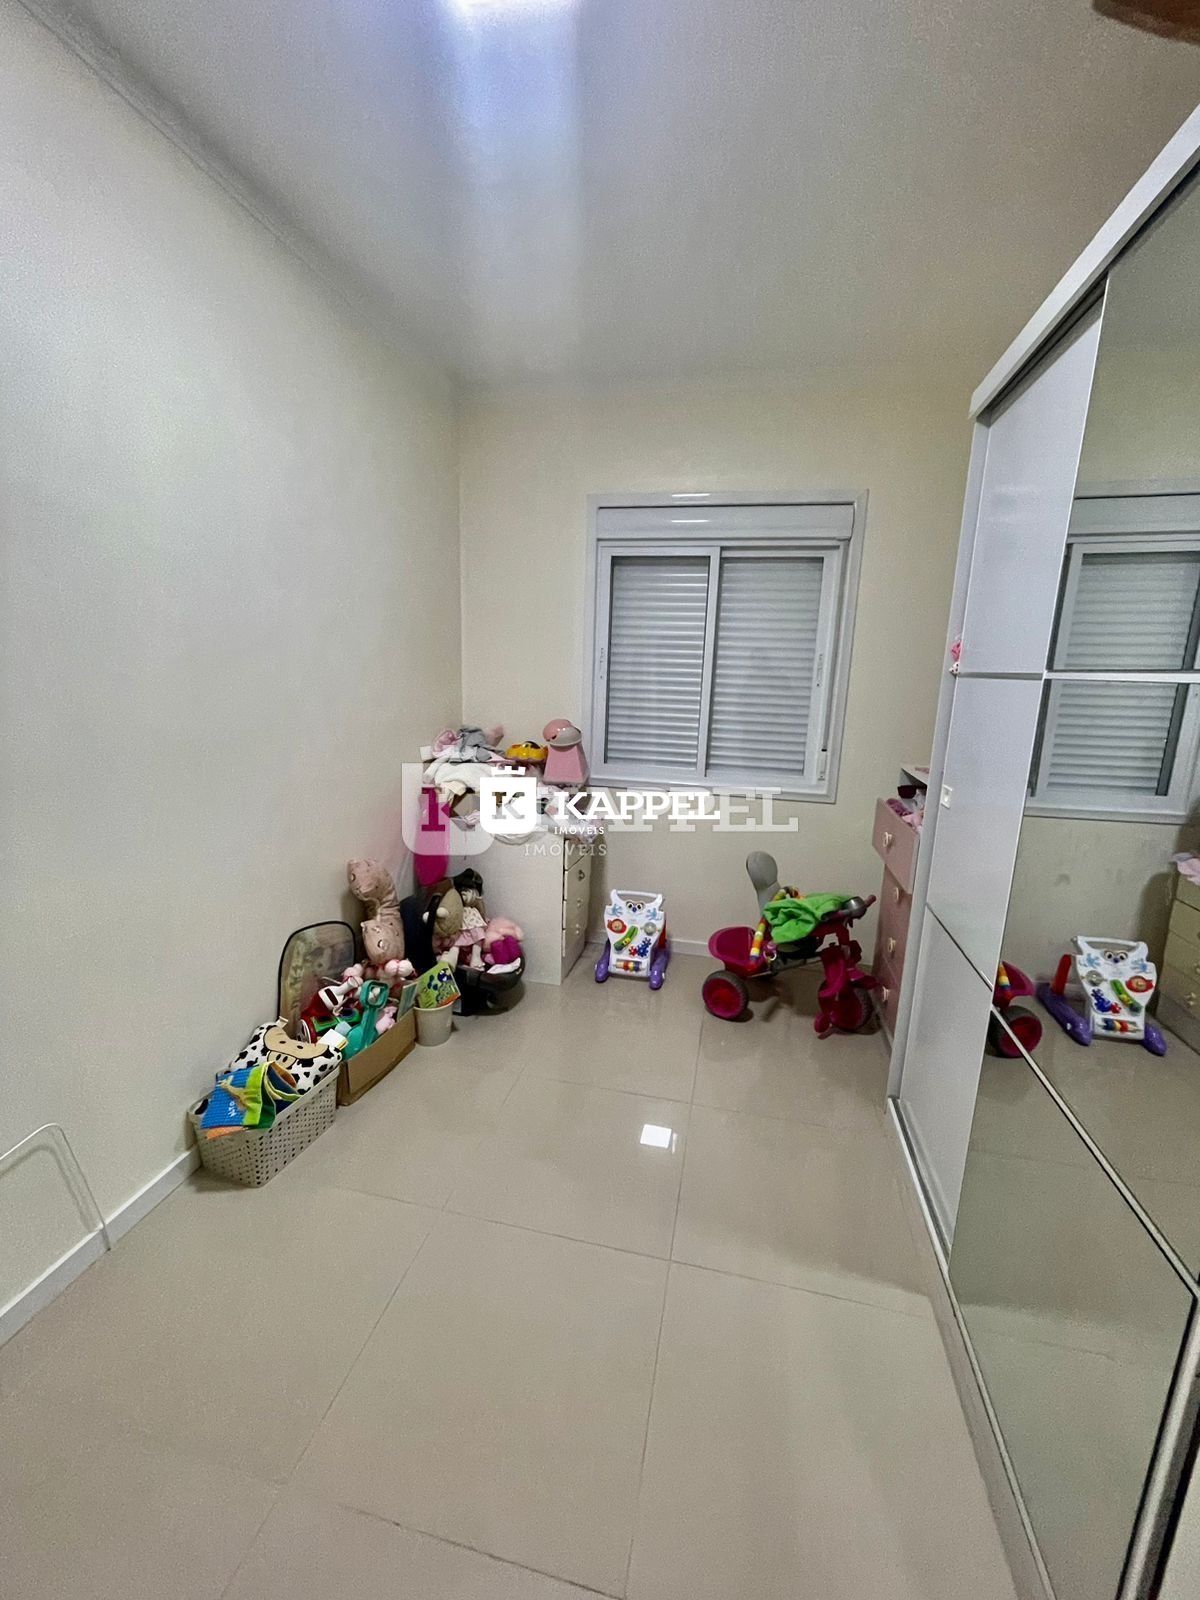
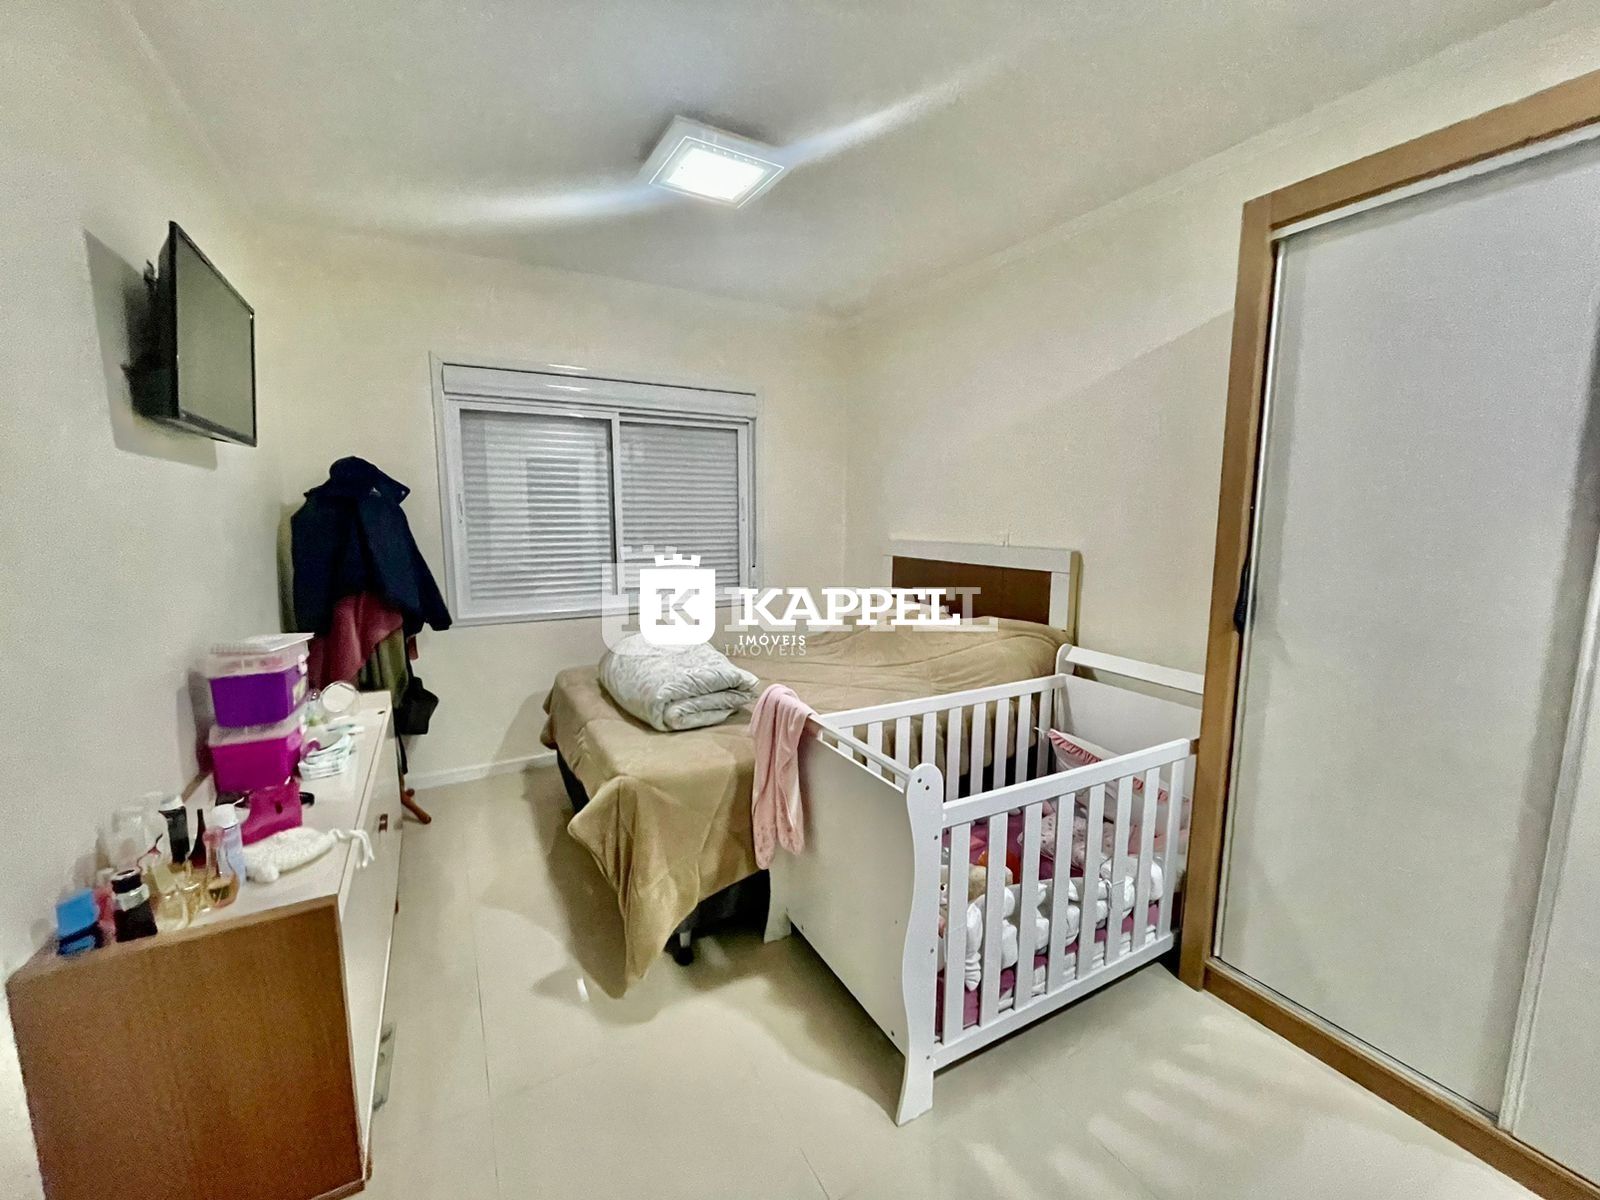
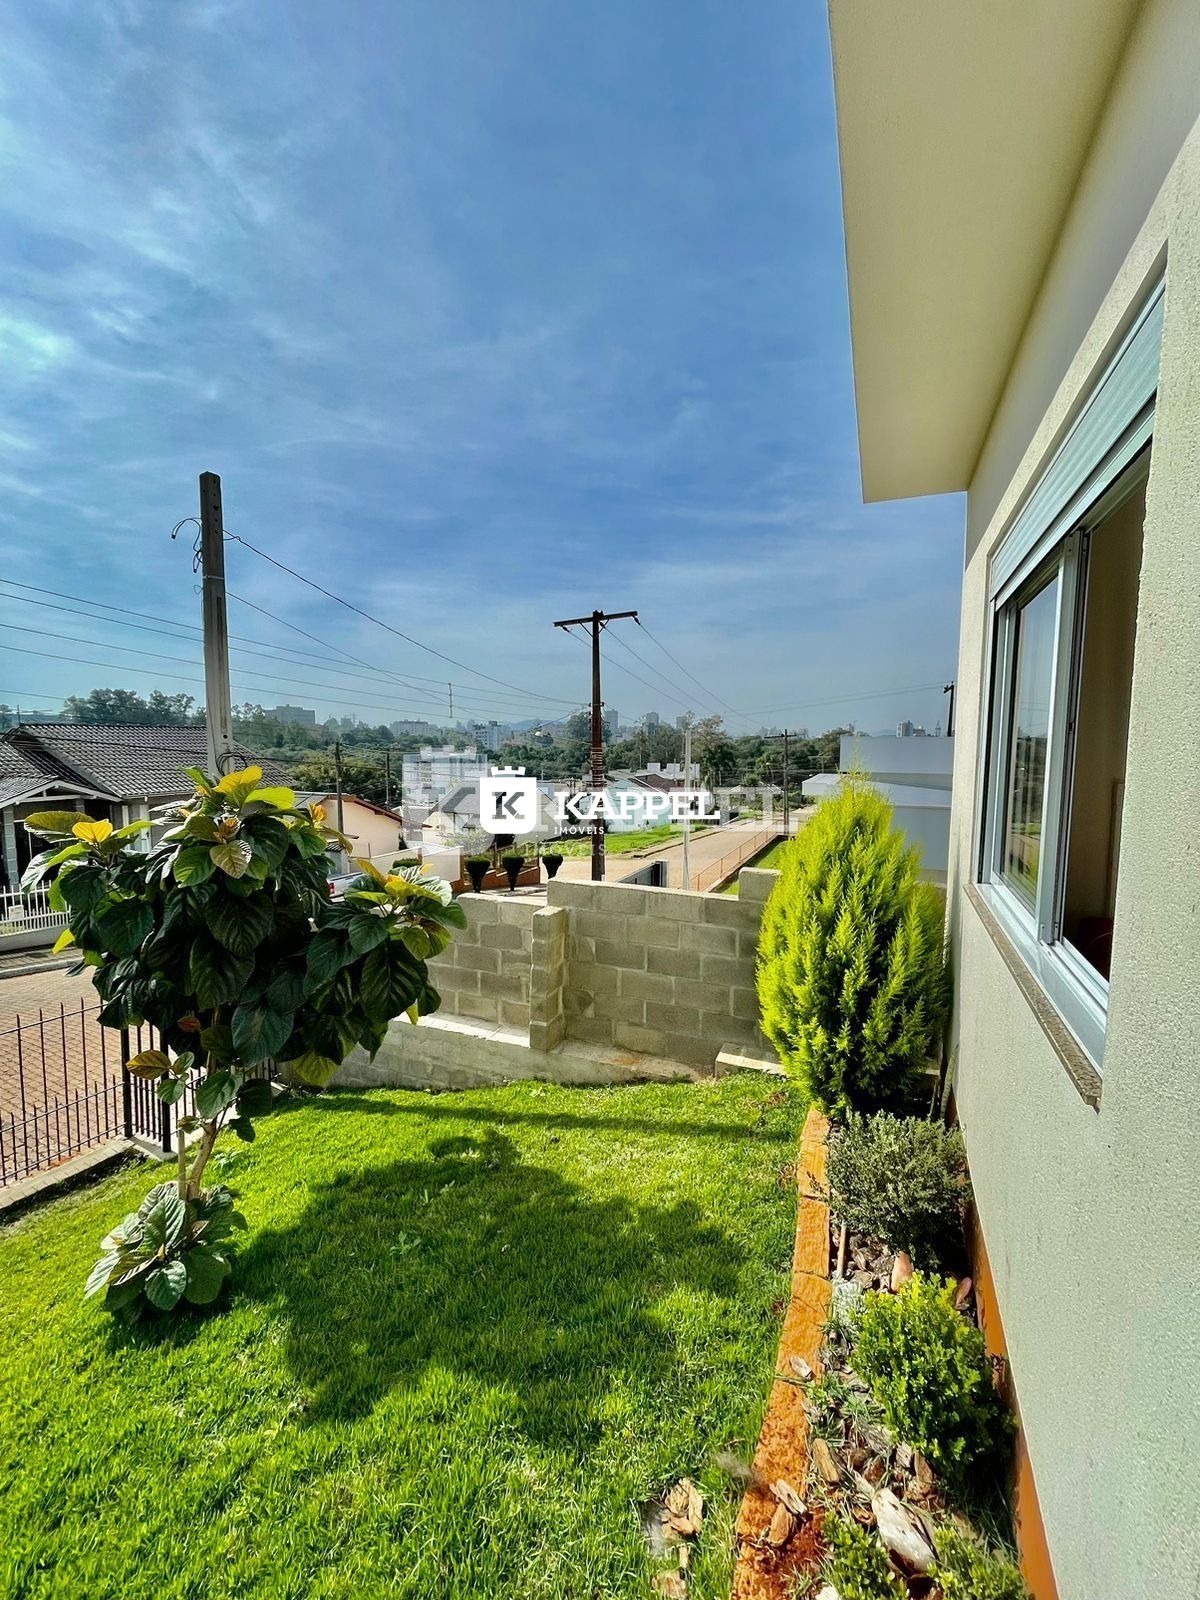
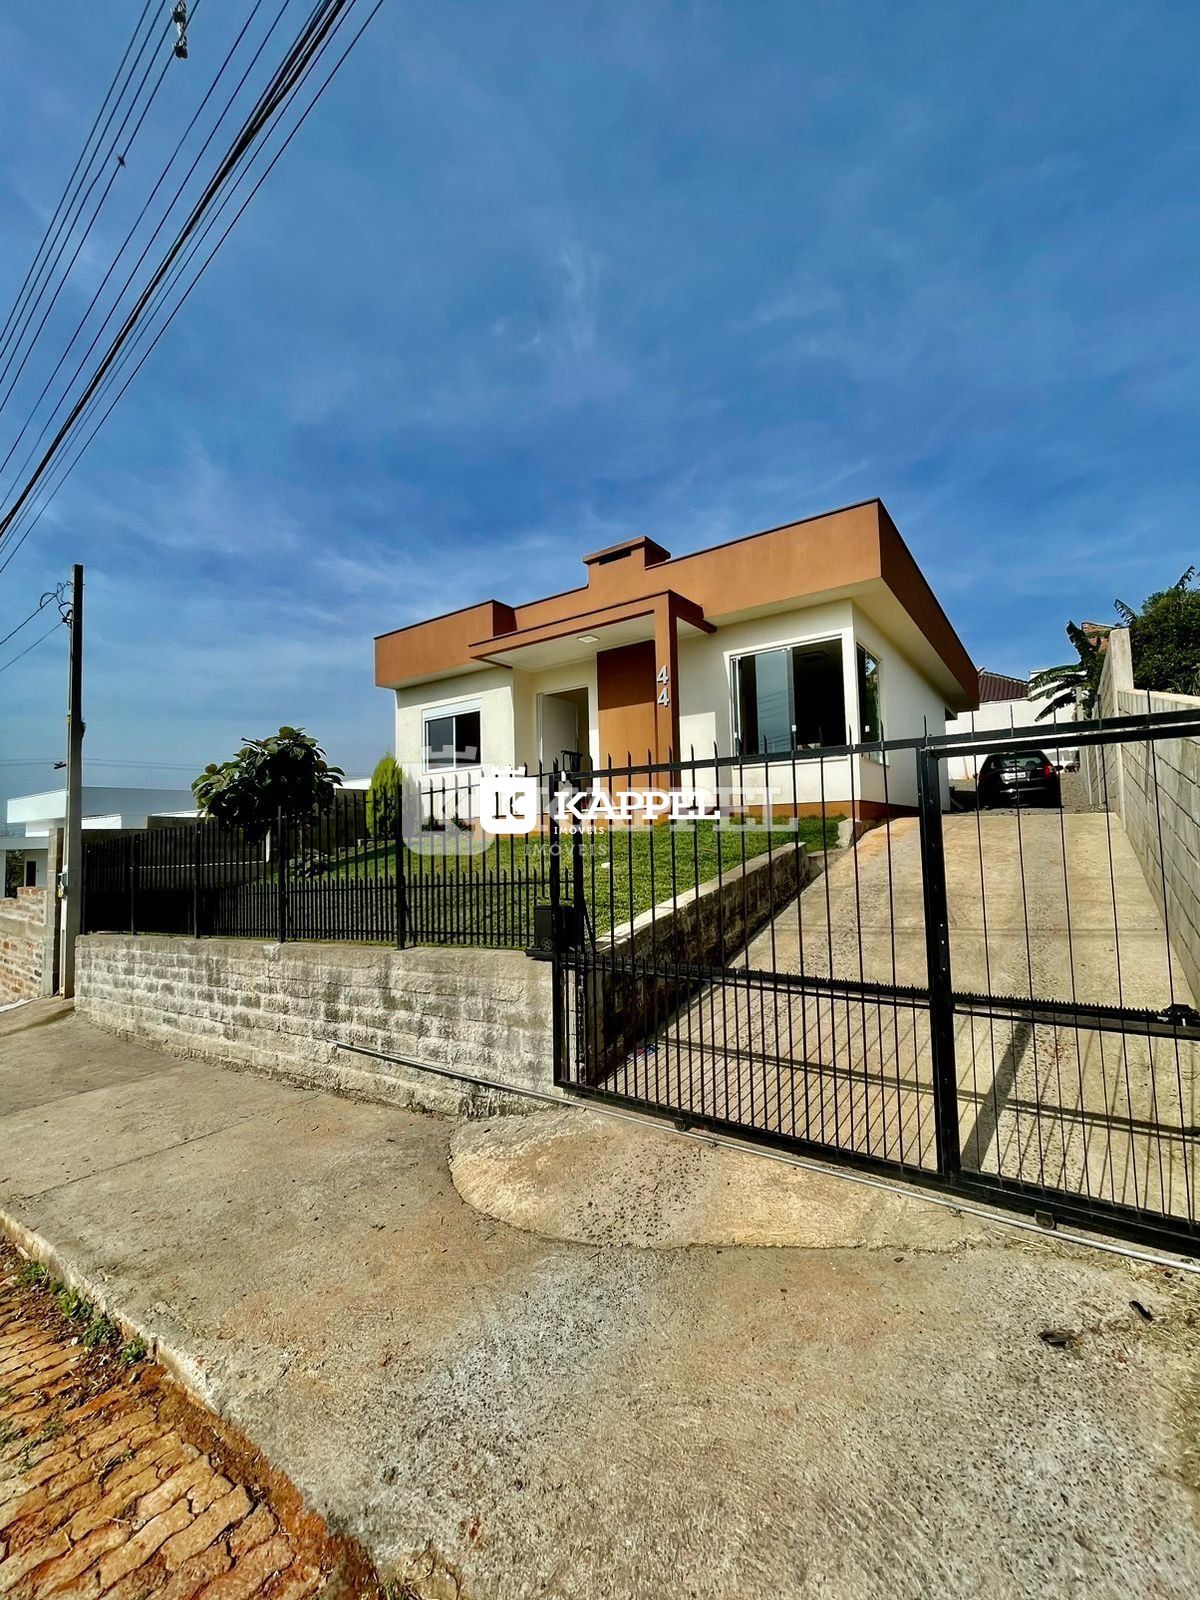
Casa Com 03 Dormitórios/ 01 Suíte A Venda No B. Moinhos- Lajeado -rs
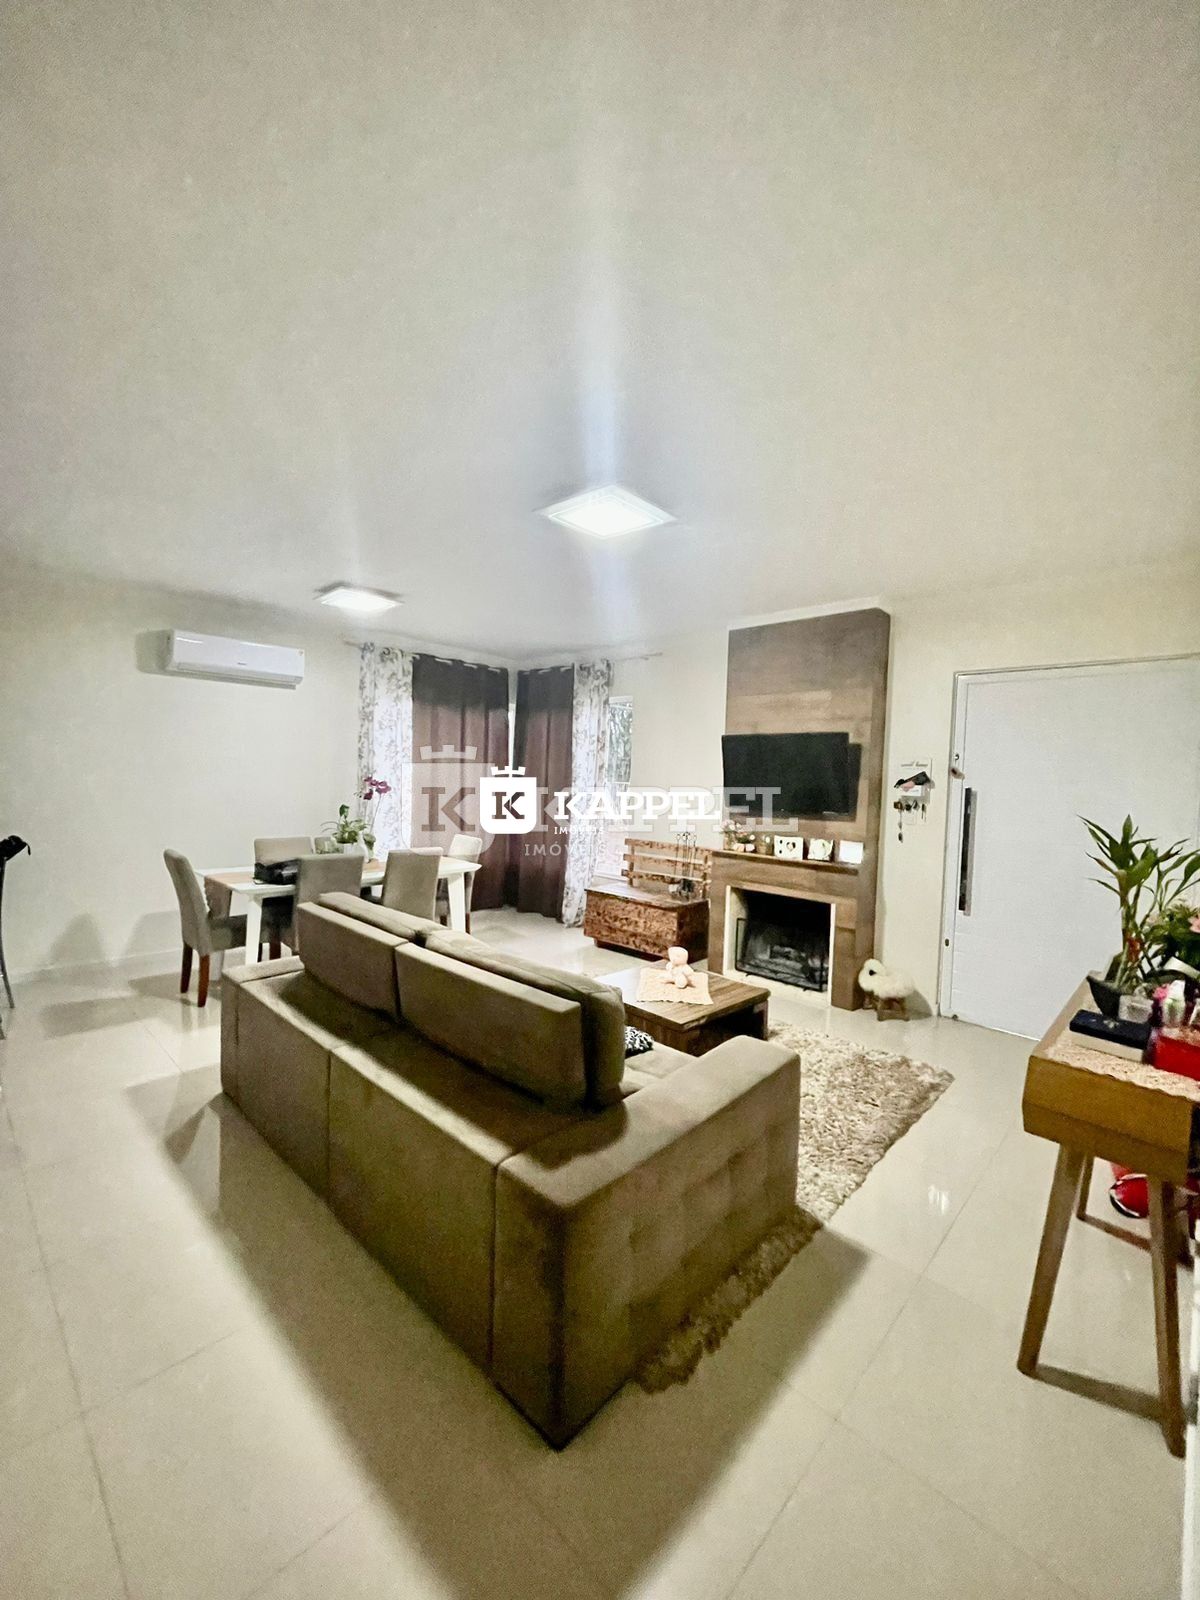
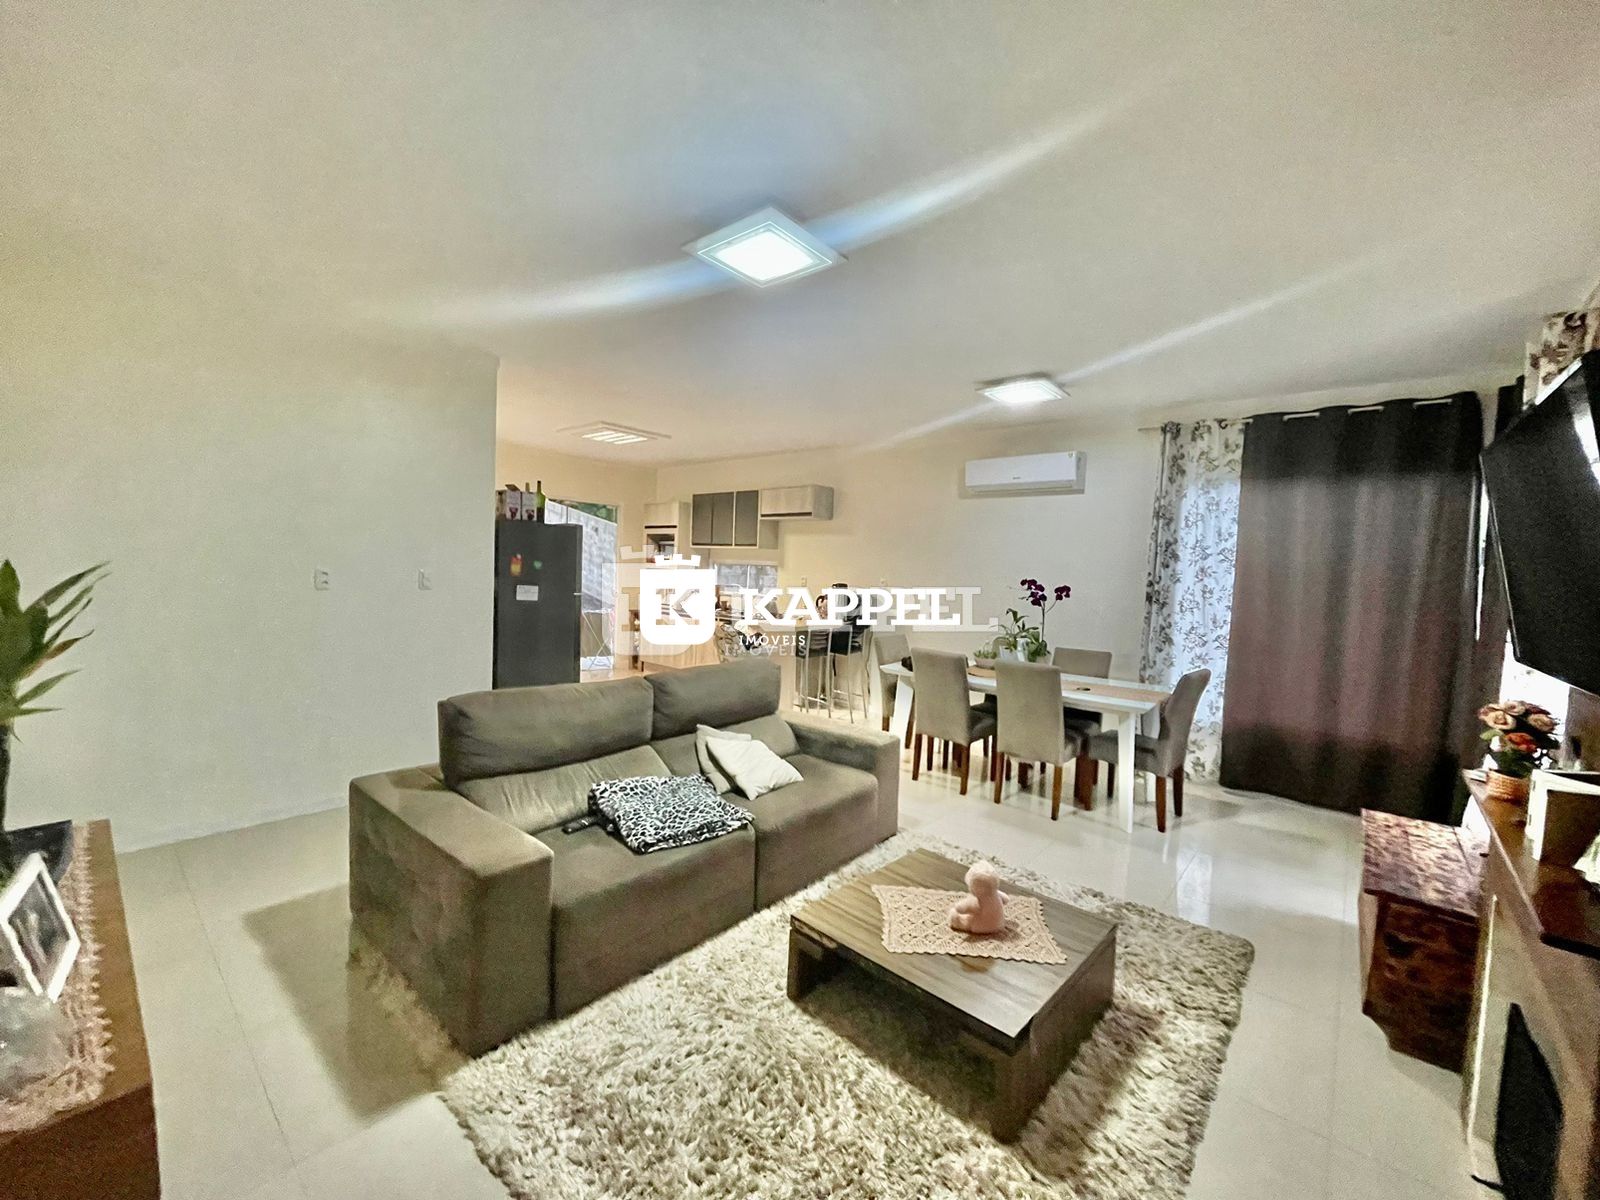
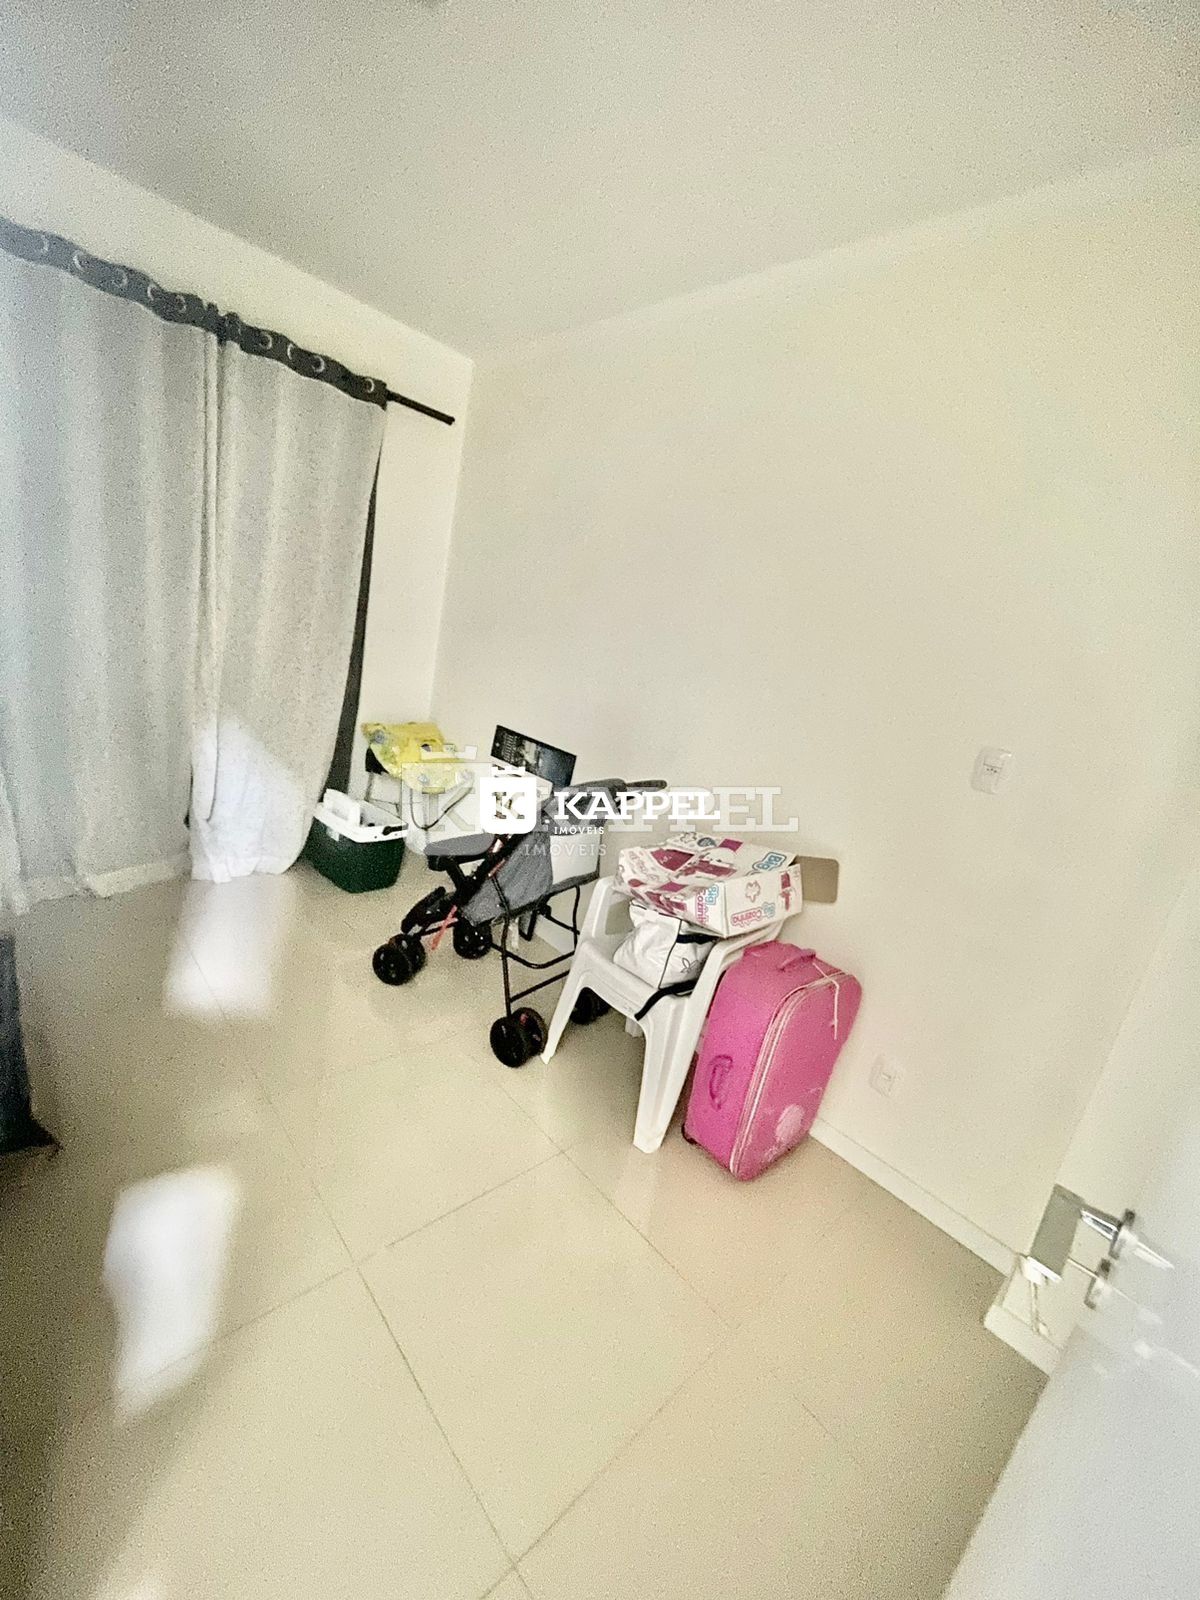
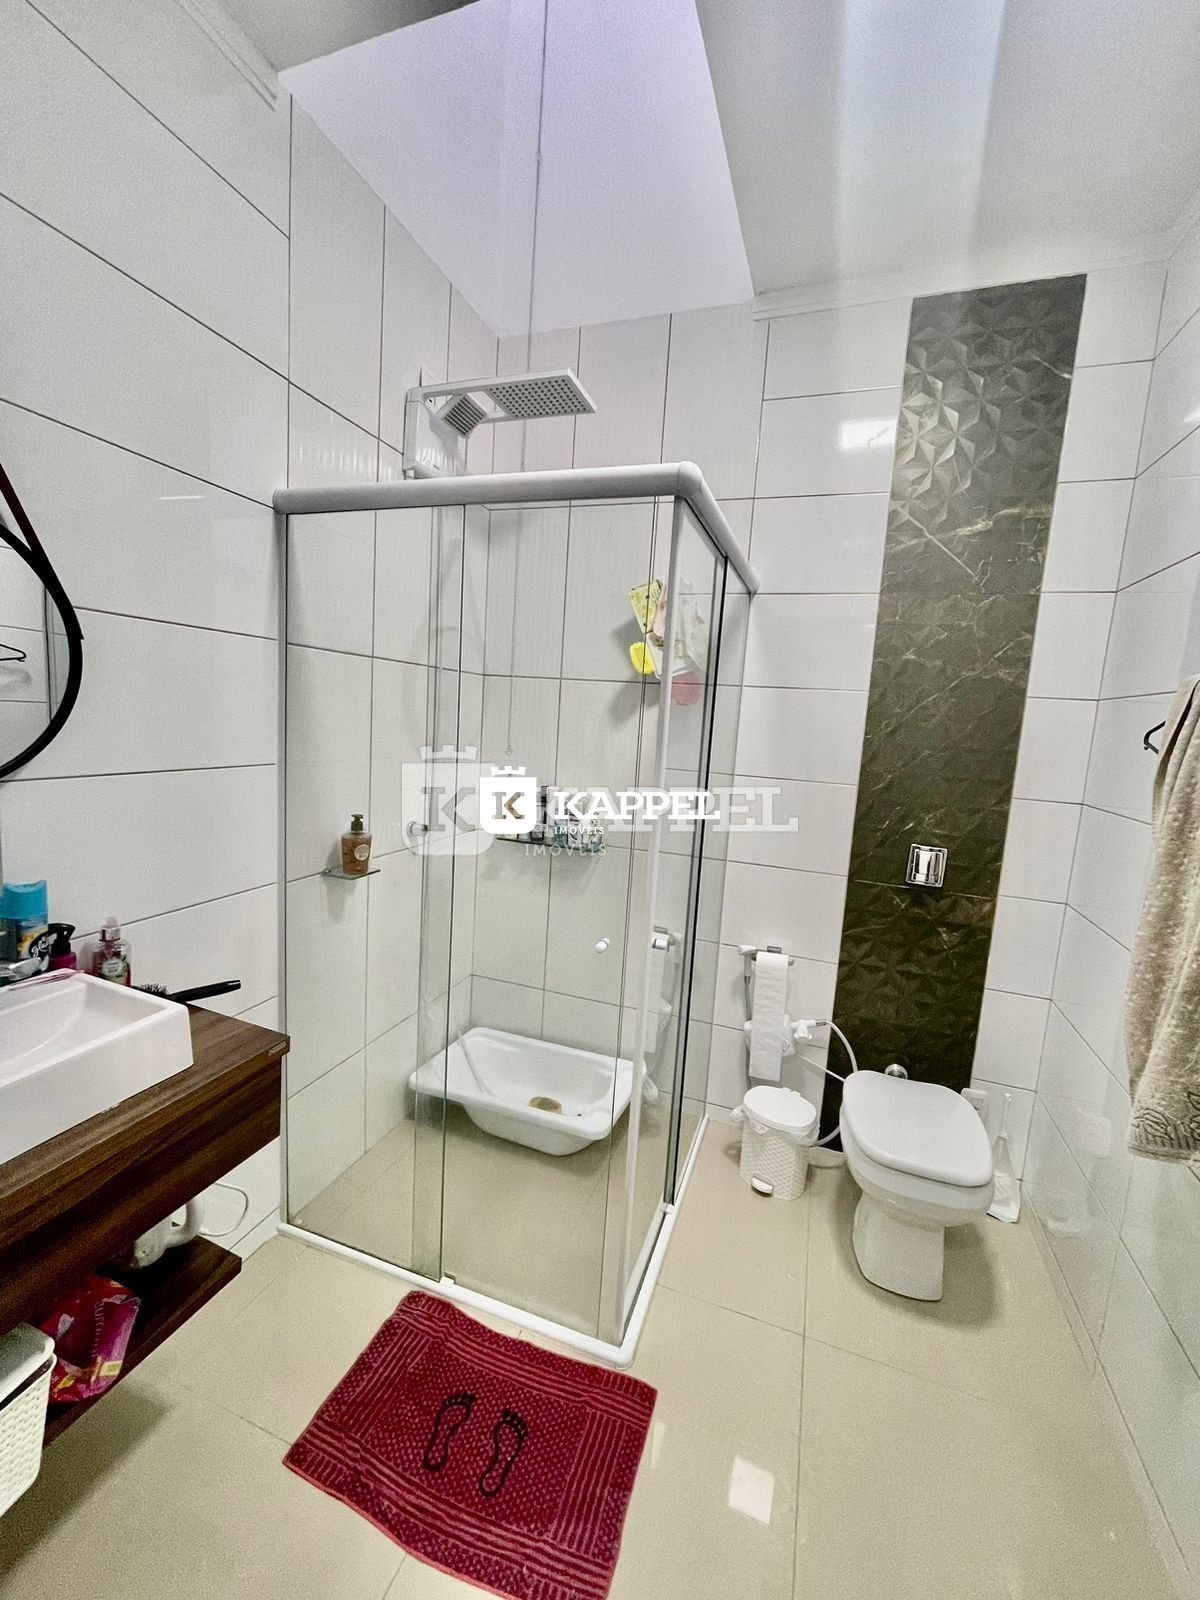
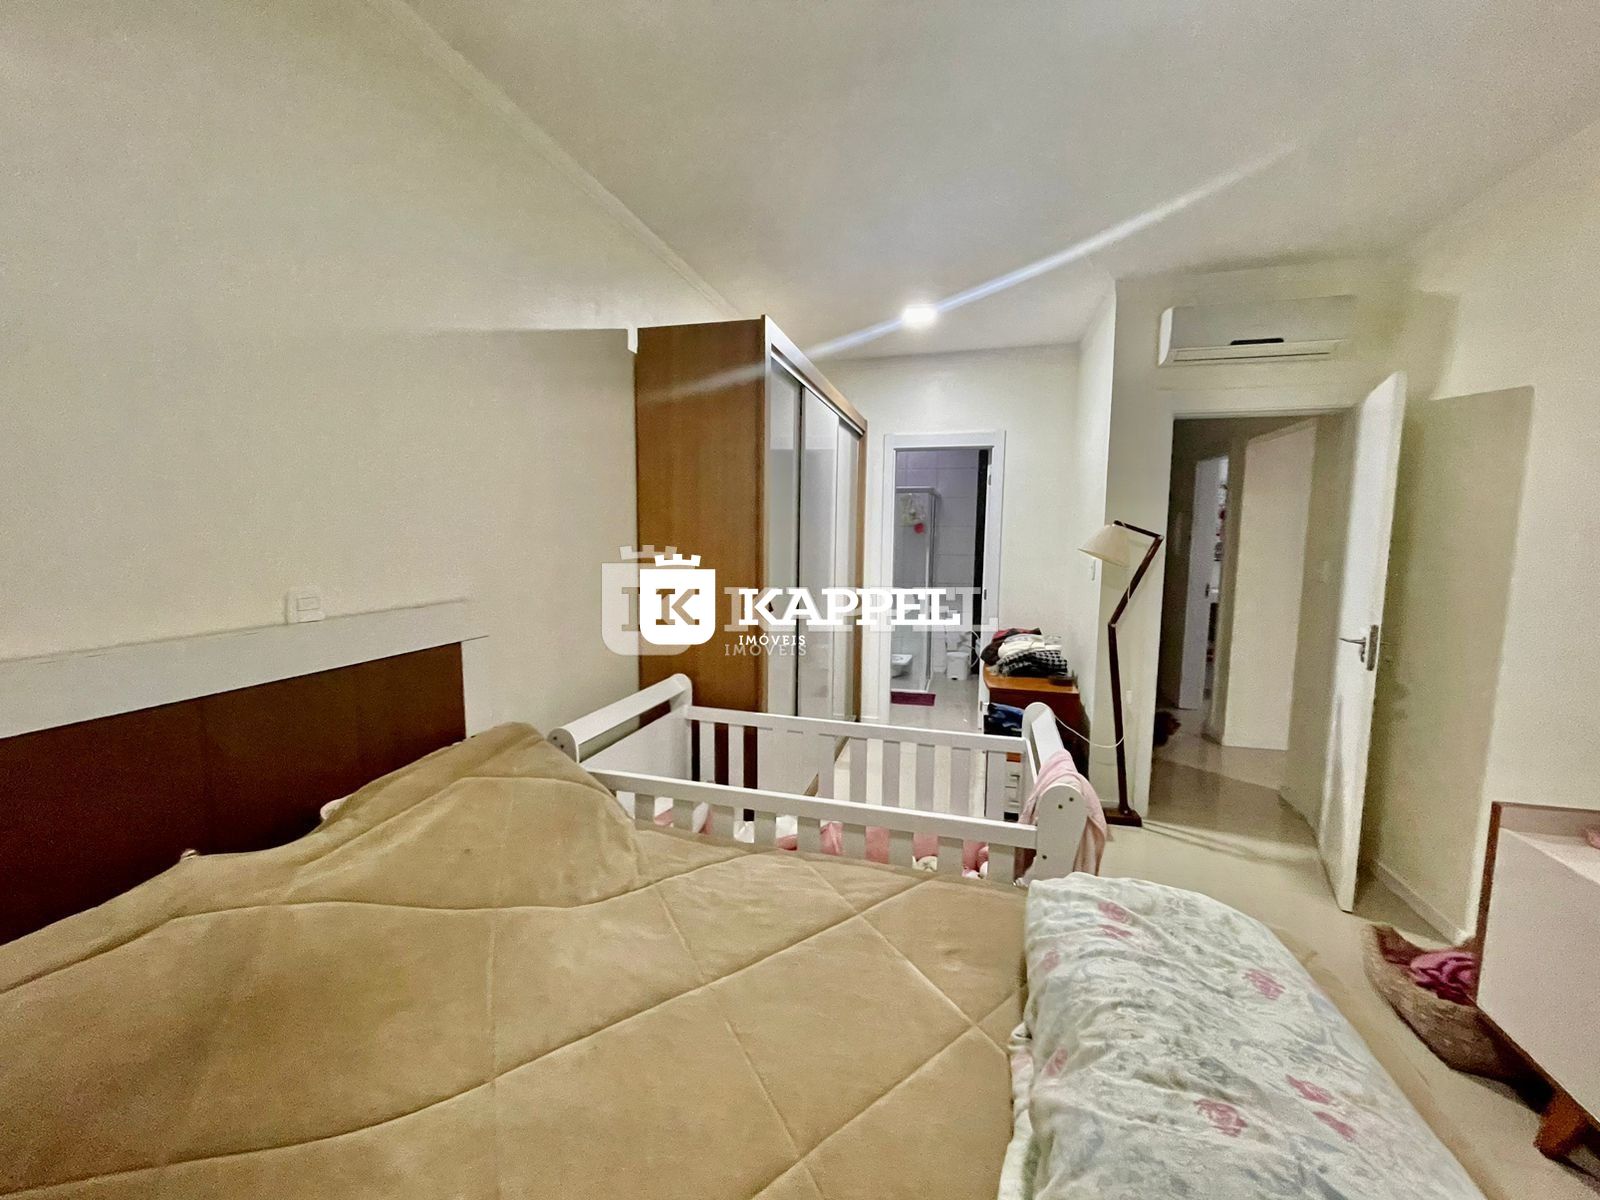
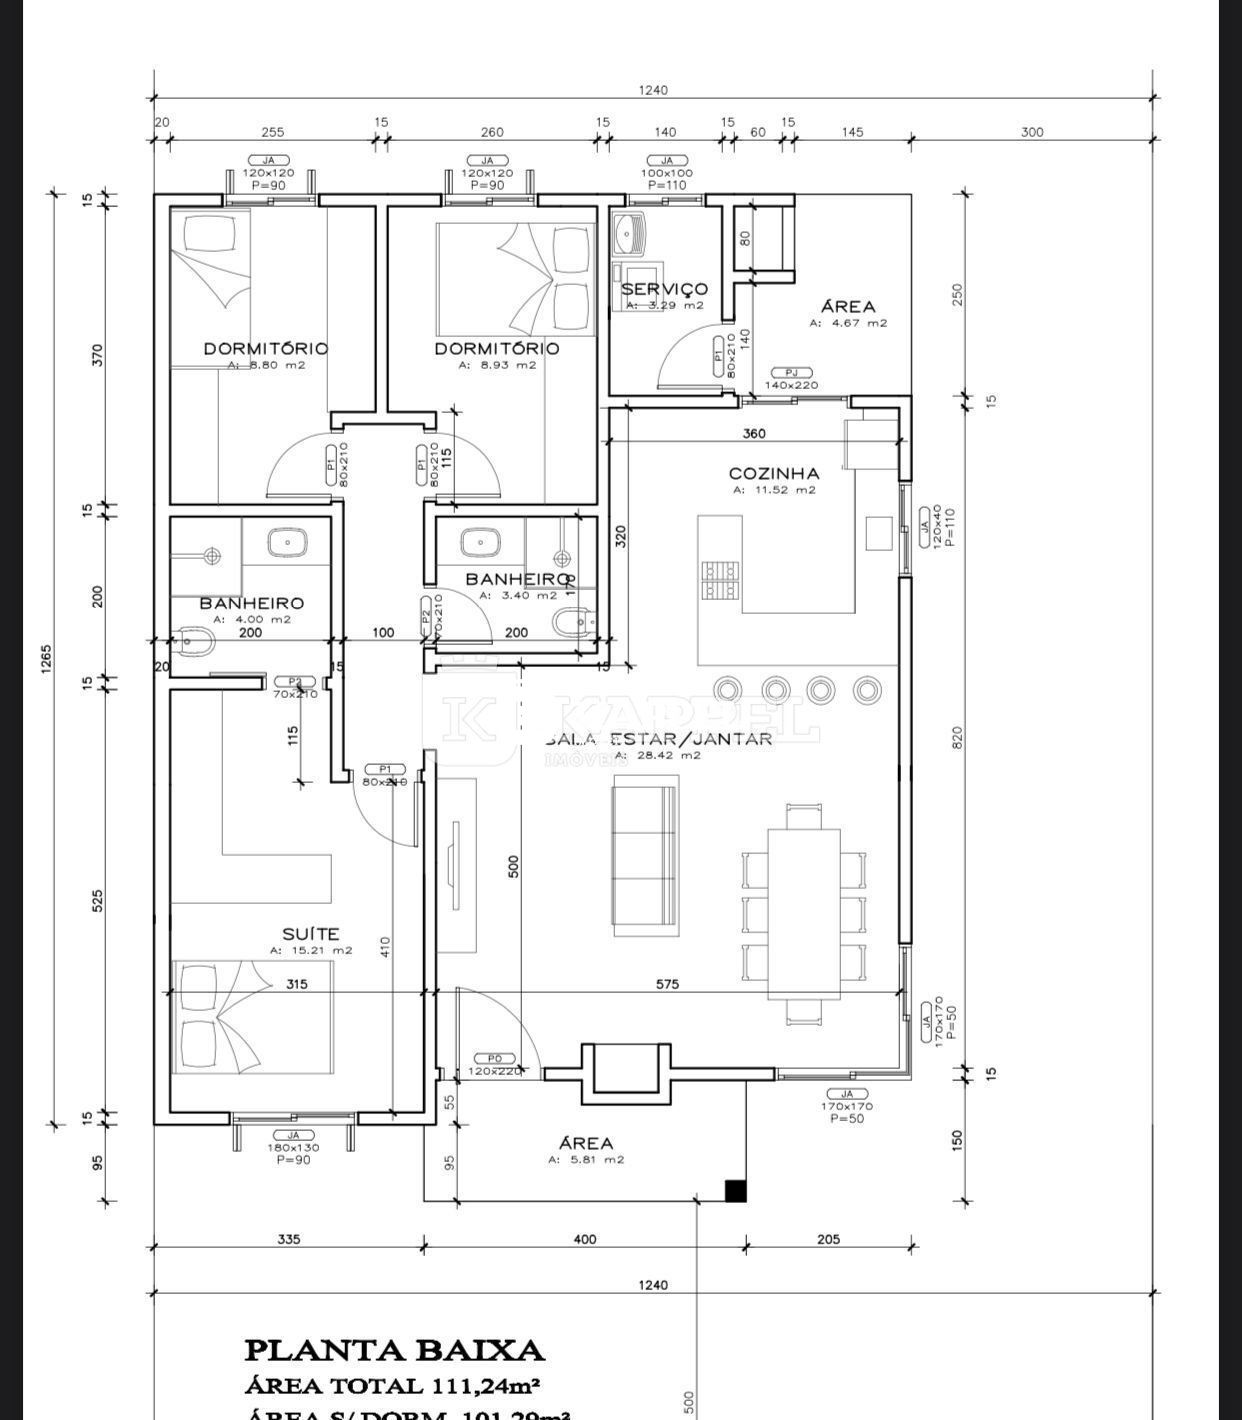
Linda casa de 03 dormitórios, sendo 01 suite, localizada no bairro Moinhos!
- Casa toda com porcelanato técnico com retenção de 0,1% de água
- Rodapé ecovale
- Reboco fino na parte interna e riscado na parte externa
- Lavanderia separada
- Sala de estar/jantar e cozinha integrados
- Espera para fogão a lenha na cozinha
- Lareira
- Churrasqueira na parte externa
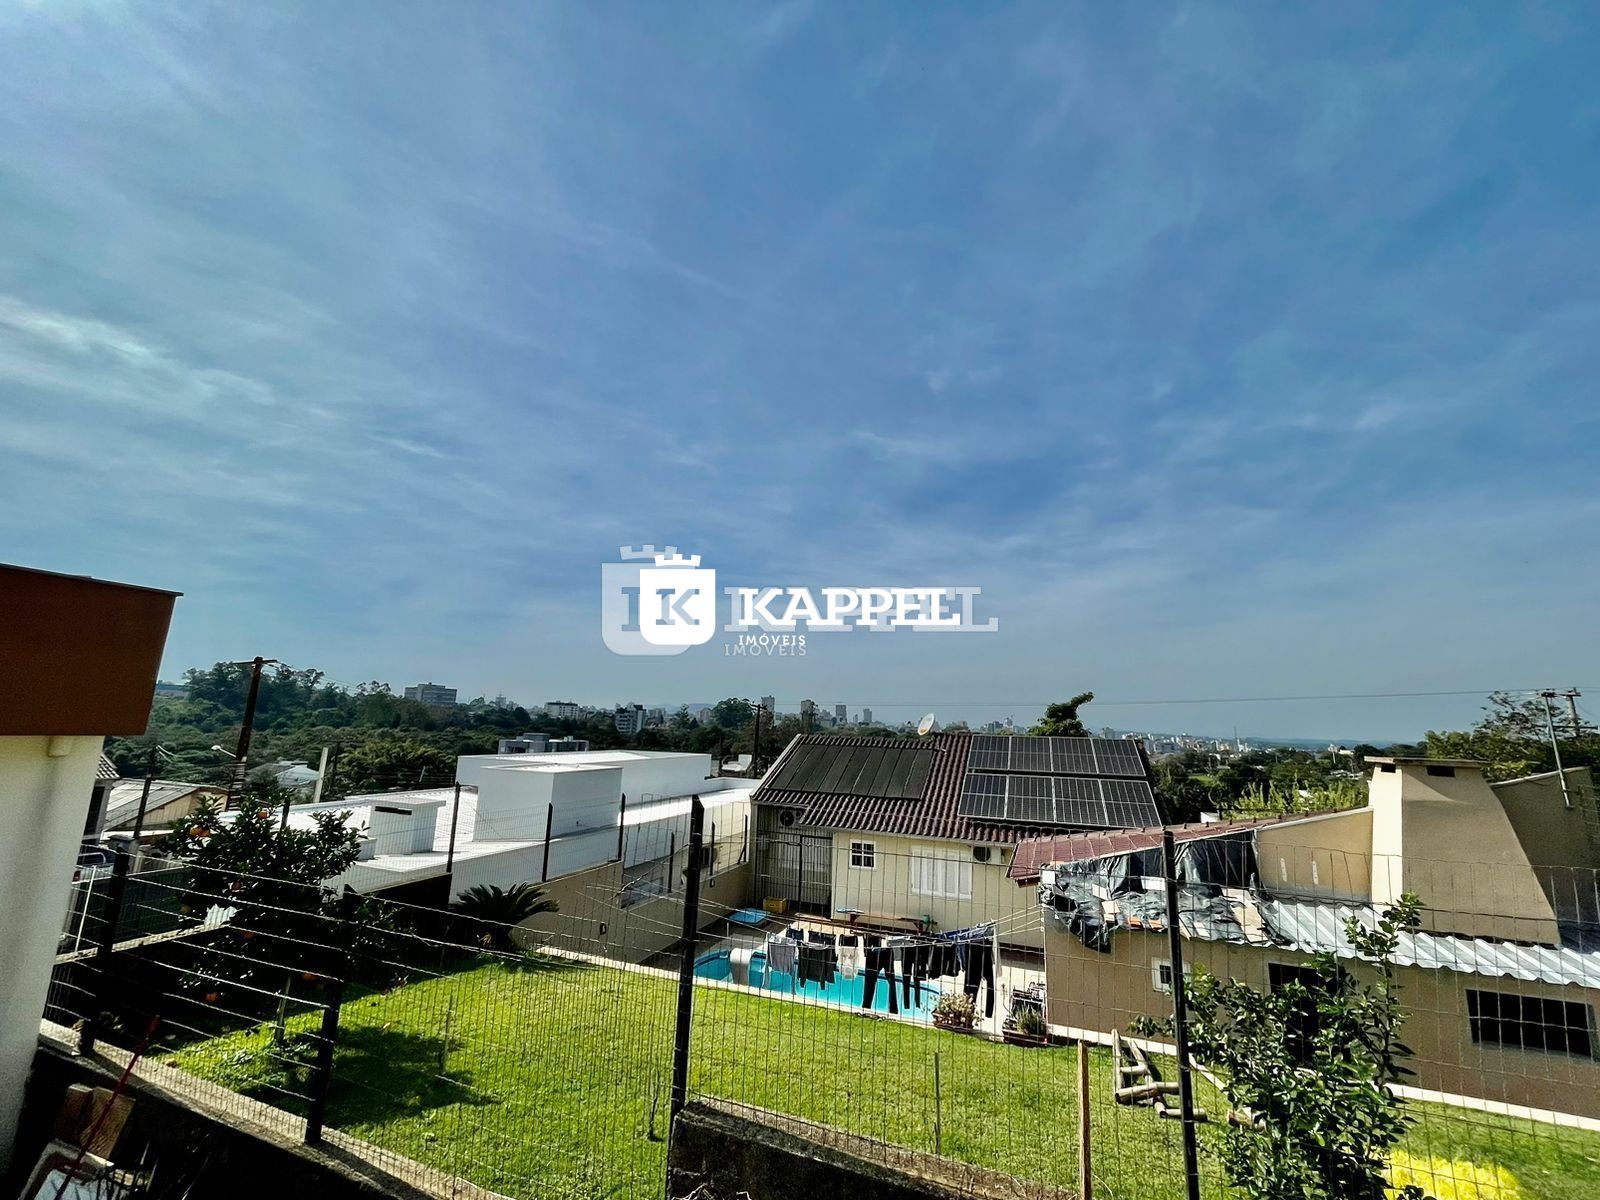
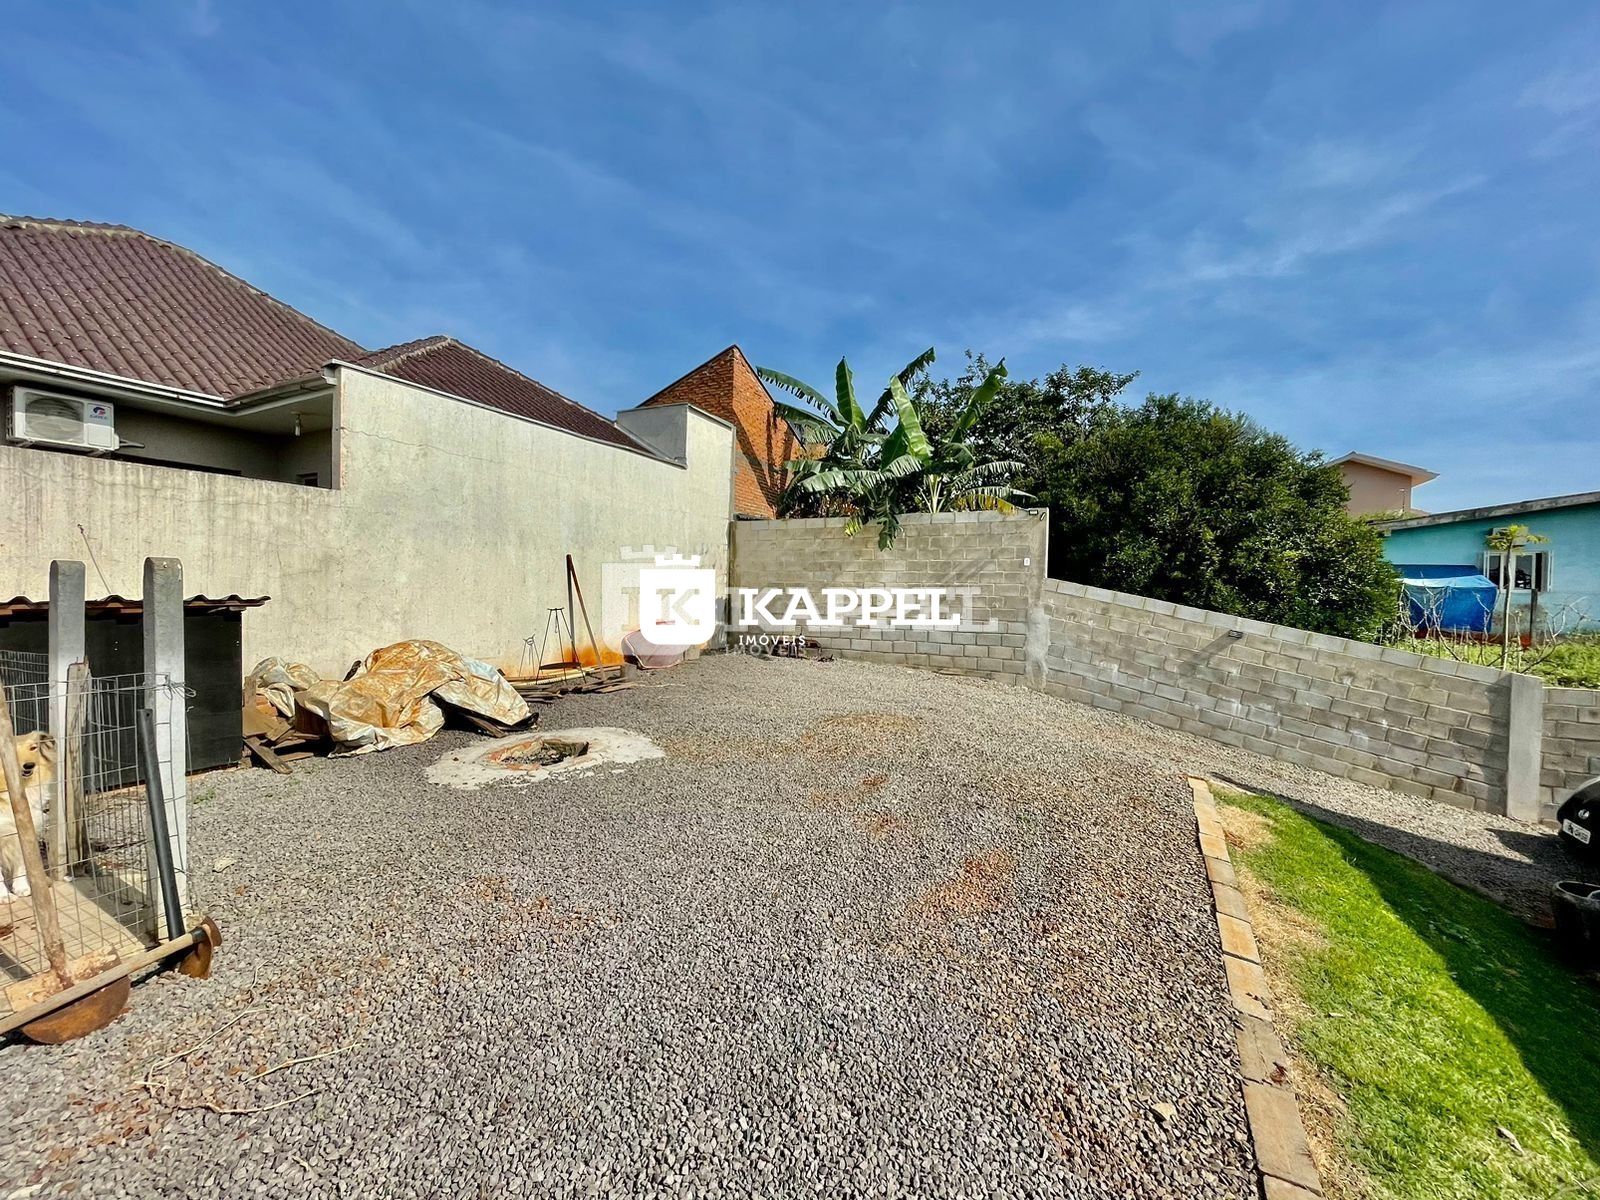
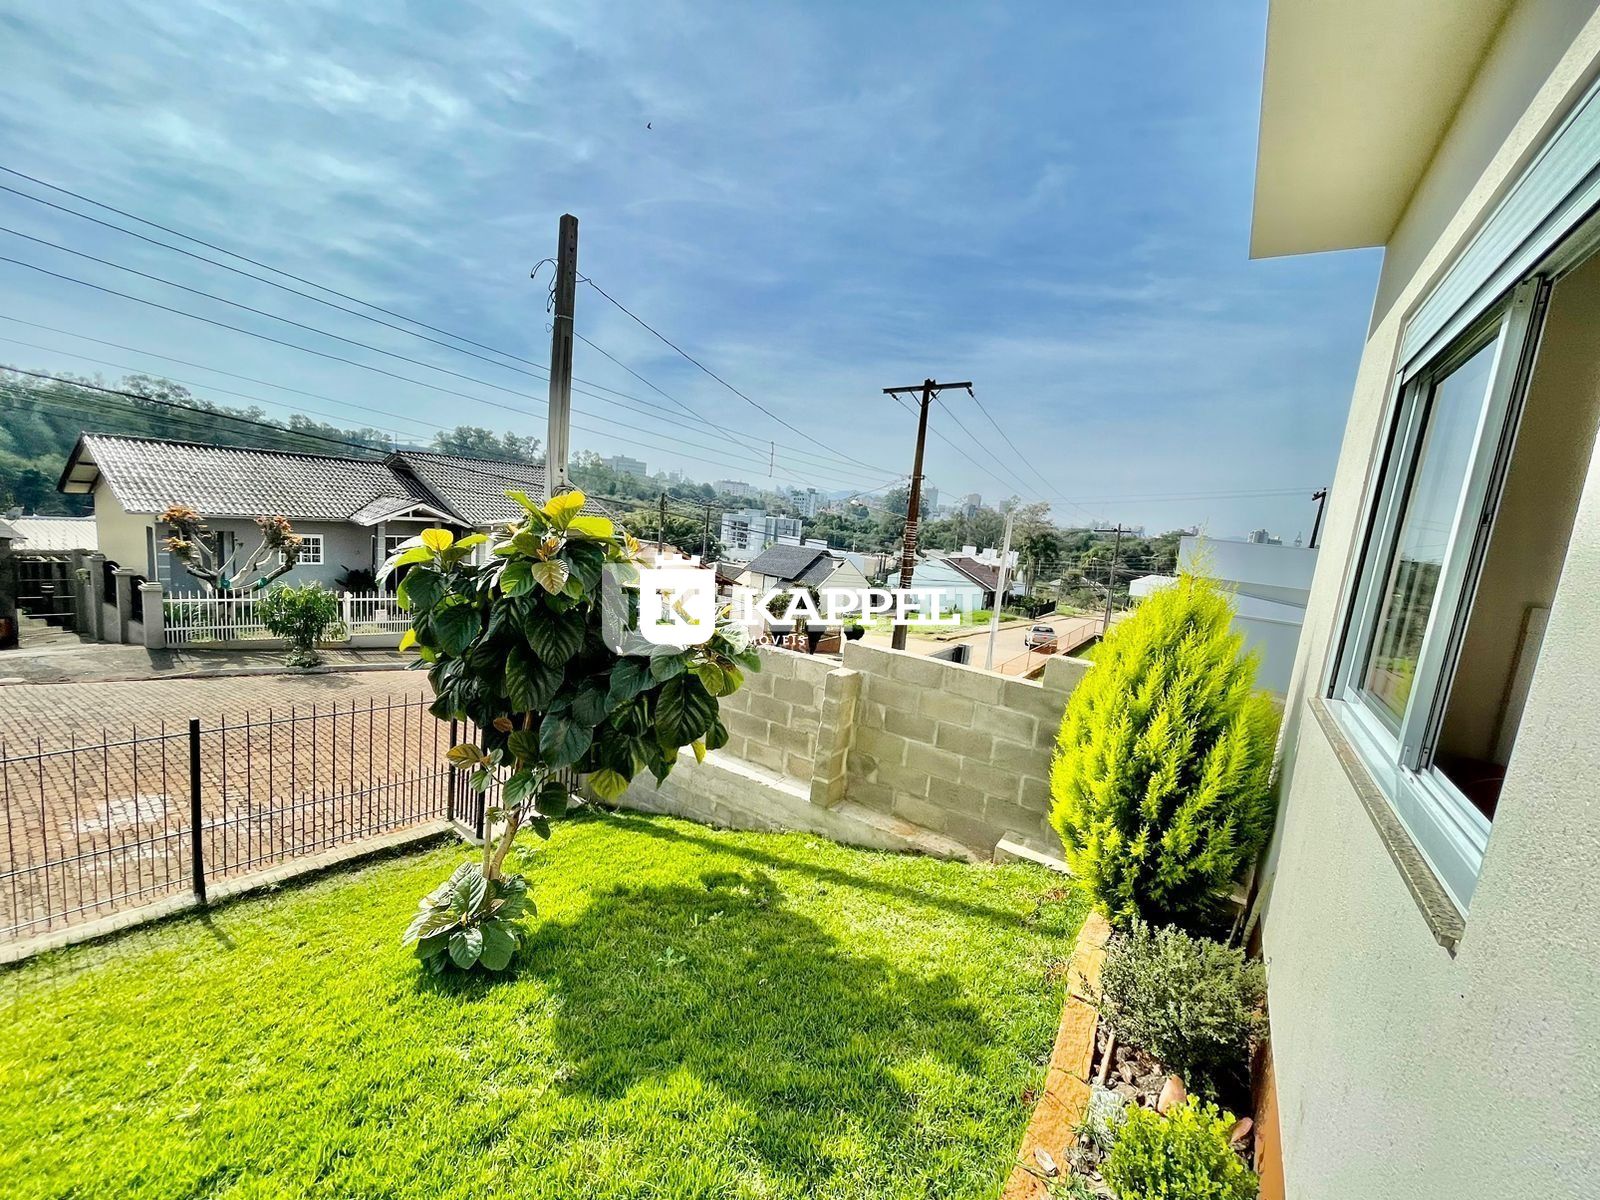
- Pátio grande nos fundos com vista para cidade
- Aberturas externas todas em alumínio e vidro
- Aberturas internas com preenchimento estilo colmeia e acabamento em branco liso
- Pontos de luz para espera de aquecedor elétrico em todos pontos de água.
- Espera para split em todos quartos e sala
- Casa pronta a 1 ano
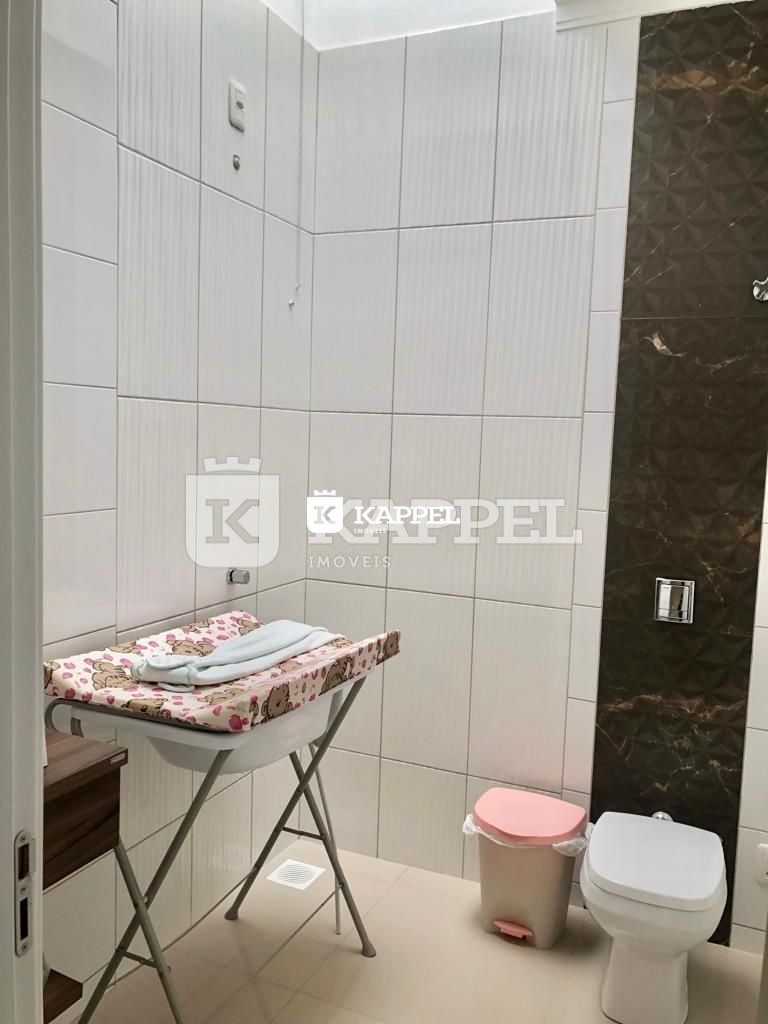
- Banheiros com fosso de luz com teto do fosso em vidro e janela
- Toda casa alimentava com caixa d'água
- Suíte grande na frente, um quarto nos fundos com janela persiana e outro com porta de correr
- Toda cercada e murada
- Portão eletrônico
- Pé direito interno da casa todo em 2,90m
- Roda forro em Gesso
- Terreno de 12,4x30
Agende uma visita e conheça hoje mesmo!
 FALAR COM O CORRETOR
Estamos aqui para garantir que você tenha todas as
informações necessárias para um atendimento de qualidade.
Tudo depende da renda bruta total familiar. Quanto maior ela for, maior será o valor que o banco libera para o seu financiamento. Essa correlação existe por força de lei, que permite um comprometimento de até 30% da renda bruta total familiar em uma parcela de financiamento. Isso é padrão em toda imobiliária, pois é o sistema do banco que gera automaticamente o valor da entrada, taxa de juros, parcela e o máximo que pode ser financiado.
É a sua renda bruta somada à renda bruta de quem irá residir no imóvel com você (cônjuge, irmão, pai, mãe, etc).
O jeito mais fácil de descobrir isso é conversar com a gente e fazer uma simulação de financiamento. É sem nenhum compromisso de compra, totalmente grátis, fácil e rápido.
Você pode financiar um imóvel novo, usado, terreno + construção, somente terreno ou construção em terreno próprio. É importante notar que algumas dessas modalidades não oferecem subsídio e que as taxas de juros podem variar conforme o seu relacionamento com o banco e a sua renda.
Se você financiou um imóvel no passado e terminou de pagar ele, sim, você pode encaminhar um novo financiamento sem nenhum problema.
Não, isso não é mais permitido. Atualmente, só é autorizado ter um financiamento ativo por CPF. Se você deseja fazer mais um financiamento, é necessário quitar o anterior primeiro.
• Documento pessoal: identidade, CPF ou CNH;
• Comprovante de estado civil atualizado;
• Comprovante de endereço;
• Comprovante de renda: folha de pagamento, declaração de imposto de renda do último ano, notas do bloco de produtor rural dos últimos 12 meses ou outro;
• Carteira de trabalho.
Se você for casado ou estiver em união estável, também é necessário trazer os documentos do seu companheiro. Seu CPF precisa estar regular para encaminhar seu financiamento. Em casos específicos, documentos extras podem ser solicitados pelo banco.
Sim, você pode. O imóvel que possui financiamento ativo fica alienado ao banco até a sua quitação. Não é possível transferir o financiamento e nem o imóvel para um novo comprador até ele estar quitado, mas isso não impede o negócio. O novo interessado no imóvel pode comprá-lo à vista ou fazer um novo financiamento – com uma nova análise de perfil, renda, idade e outros fatores. Após a aprovação, é gerado um novo contrato de financiamento, e este deverá ser levado ao Registro de Imóveis para averbação da nova alienação fiduciária. Você receberá a diferença entre o valor de quitação do antigo financiamento (o que faltava para pagar) e o valor de venda do imóvel.
Sim, pode. O uso do FGTS para comprar o imóvel é permitido para compor o valor de entrada.
Sim, pode. Atualmente, a legislação permite que isso seja feito a cada 12 meses. Para poder usar o benefício, é preciso respeitar 4 exigências:
• Ter 3 anos de trabalho somados no FGTS, seguidos ou não, na mesma ou em diferentes empresas;
• Não ter outro financiamento habitacional ativo;
• Não ser dono de imóvel no município onde mora ou trabalha;
• O imóvel comprado com esse recurso deve ser destinado para a sua moradia.
Sim, você pode fazer isso para terminar de pagar mais cedo. Atualmente a legislação permite que isso seja feito somente a cada 2 anos.

 2 Vagas
3 Dormitórios
 128.66m²
2 Vagas
2 Dormitórios
 198m²
4 Vagas
3 Dormitórios
 2 Vagas
5 Dormitórios
